Feeder, MPP, Minibulker: Für welche Schiffstypen die Ausschnittsdeckung gemacht ist
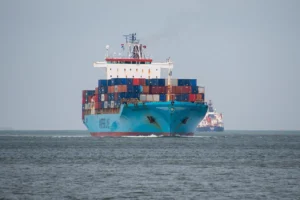
Wenn über Schifffahrt berichtet wird, stehen meist die Giganten im Bild: Containerriesen mit über zwanzigtausend Stellplätzen, Kreuzfahrtschiffe so groß wie Kleinstädte. Der Alltag vieler Reedereien sieht anders aus. Er wird von Feedern, Mehrzweckfrachtern und kleineren Massengutschiffen getragen, und genau für diese Schiffstypen ist die Ausschnittsdeckung entwickelt worden.
Dahinter stehen in der Regel mittelständische Reedereien, Shipmanager und Schiffseigner. Sie führen ihre Flotten mit schlanken Strukturen und spüren jeden ungeplanten Abfluss von Liquidität unmittelbar. Für sie ist die Frage, wer im Schadenfall den Selbstbehalt trägt, keine Nebensache.
- Typisch sind Feeder bis etwa 2.000 TEU, Mehrzweck- und Schwergutschiffe sowie kleinere Massengutfrachter.
- Zielgruppe sind vor allem mittelständische Reedereien, Shipmanager und Schiffseigner.
- Die Technik im Maschinenraum ähnelt sich über viele Schiffstypen hinweg.
- Große Kreuzfahrt- und Tankerkonzerne setzen meist auf eigene Lösungen.
Welche Schiffstypen typischerweise abgesichert werden
Aus unserer Praxis im Shipmanagement kennen wir vor allem die kleineren Containerschiffe, die Feeder. Sie tragen bis in das Segment von rund 2.000 TEU und verbinden die großen Häfen mit den kleineren. Dazu kommen Schwergutschiffe, Multipurpose-Schiffe und Massengutfrachter, auch hier eher die mittleren und kleineren Größen, oft als Minibulker bezeichnet.
Gemeinsam ist diesen Schiffen, dass ein Schaden schnell das Budget eines ganzen Jahres berührt. Ein Maschinenschaden, eine Havarie im Hafen oder ein defekter Kran treffen eine mittelständische Reederei deutlich härter als einen großen Konzern. Die Reparatur selbst ist dabei oft nur ein Teil der Rechnung: Liegezeit, Gutachter und Ersatzteillogistik kommen hinzu, und der Selbstbehalt wird sofort fällig.
Warum die Ausschnittsdeckung zu diesen Schiffstypen passt
Mittelständische Reedereien suchen Lösungen, die kostengünstig und praktikabel sind. Sie wollen ihre Liquidität für den Schadenfall absichern, ohne große Summen als Rücklage zu binden, die an anderer Stelle für Investitionen fehlen. Genau hier setzt die Ausschnittsdeckung an: Sie übernimmt den Selbstbehalt der Hull-and-Machinery-Versicherung und sorgt dafür, dass das Kapital im Betrieb bleibt.
Große Kreuzfahrtreedereien und spezialisierte Tankerkonzerne arbeiten dagegen in anderen Dimensionen. Hinter ihnen stehen große Konzerne, die ganz andere Lösungen am Markt nutzen. Für einen mittelständischen Broker und mittelständische Reedereien ist das ein anderer Markt mit anderen Regeln.
Die Schifffahrt lebt nicht von den Giganten allein. Sie lebt von den Schiffen, die jeden Tag die Lücken zwischen ihnen schließen.
Gleiche Technik, gleiche Risiken im Maschinenraum
Ein Blick unter Deck relativiert die Unterschiede zwischen den Schiffstypen. Die Technik im Maschinenraum bleibt in der Regel vergleichbar: Hauptmaschine, Hilfsdiesel, Pumpen, Getriebe. Deshalb gleichen sich auch viele typische Schadenbilder, egal ob auf einem Feeder, einem Bulker oder einem Tanker.
Daraus folgt, dass auch größere Tonnage von der Wirkung der Deckung profitieren kann. Entscheidend ist nicht die Größe des Schiffes, sondern wie empfindlich der Betrieb auf einen ungeplanten Selbstbehalt reagiert. Wo diese Empfindlichkeit hoch ist, lohnt sich die genaue Prüfung, unabhängig vom Schiffstyp.
Fazit
Die Ausschnittsdeckung ist für die Schiffstypen gemacht, die den Alltag der mittelständischen Schifffahrt prägen: Feeder, Mehrzweck- und Schwergutschiffe, kleinere Massengutfrachter. Weil die Technik im Maschinenraum sich ähnelt, reicht ihr Nutzen oft darüber hinaus. Wer als Reeder oder Shipmanager seine Liquidität schützen will, fragt deshalb nicht zuerst nach der Schiffsgröße, sondern nach der eigenen Handlungsfreiheit im Schadenfall.